

미국 노동시장에서 예상 밖의 경고음이 들렸다. 미 노동부가 8월 7일 발표한 고용보고서에 따르면 7월 비농업 고용은 2만3000명 감소했다. 시장은 8만 명 증가를 예상했지만 실제 고용은 5개월 만에 처음 감소했고, 5~6월 고용도 기존 발표보다 총 10만 3000명 하향 조정됐다. 최근 3개월 월평균 고용 증가는 2만 명으로, 6월까지의 3개월 평균 7만7000명에서 크게 낮아졌다.
실업률은 6월 4.2%에서 7월 4.1%로 낮아졌지만 이를 노동시장 개선으로 보기는 어렵다. 7월에만 26만 4000명이 노동시장에서 빠져나가면서 노동참가율이 61.4%로 떨어졌기 때문이다. 이는 2021년 2월 이후 가장 낮은 수준이며, 경제활동인구 대비 취업자 비율도 약 5년 만의 저점에 가까워졌다.
연준, 물가와 고용 사이에서 선택이 어려워졌다
이번 고용보고서가 중요한 이유는 연방준비제도(Fed·연준)의 정책 구도를 바꿔 놓았기 때문이다. 연준은 지난달 기준금리를 3.50~3.75%로 동결했지만 세 명의 연방공개시장위원회(FOMC) 위원이 0.25%포인트 인상을 주장했다. 6월 개인소비지출(PCE) 물가상승률도 전년 대비 3.7%로 연준 목표인 2%를 크게 웃돌아 금리 인상 가능성이 다시 커지고 있었다.
리사 쿡(Lisa Cook) 연준 이사는 고용보고서 발표 이틀 전인 8월 5일에도 인플레이션이 둔화하지 않는다면 “필요할 경우 금리를 인상할 준비가 돼 있다”고 밝혔다. 그러나 7월 고용 감소는 연준이 물가만 바라보기가 어렵게 만들었다. 금리를 추가로 올릴 경우 이미 약해진 기업의 채용과 투자를 더 압박할 수 있기 때문이다.
시장은 즉각 반응했다. 9월 금리 인상 가능성은 고용 발표 전 약 55~57%에서 발표 후 40%대 초반으로 떨어졌다. 미국채 2년물과 10년물 금리가 하락하고 달러도 약세를 보인 반면 기술주를 중심으로 주식시장은 상승했다.
골드만 삭스 자산운용의 린지 로스너(Lindsay Rosner)는 최근 3년 연속 7월 고용이 한여름에 모멘텀을 잃었다며, 최종 판단은 향후 물가지표에 달려 있지만 고용 증가 둔화는 9월 금리 동결 가능성을 뒷받침한다고 평가했다. 노스라이트자산운용의 크리스 자카렐리(Chris Zaccarelli)도 이번 수치로 연준이 더 이상 인플레이션에만 집중하기 어려워졌다고 지적했다.
더 중요한 신호는 ‘노동 공급’이다
그러나 이번 고용보고서에서 2만3000명 감소보다 주목해야 할 숫자는 61.4%의 노동참가율이다. 미국의 노동력은 올해 들어 100만 명 이상 감소했고, 경제가 인구 증가를 흡수하기 위해 필요한 월간 신규 고용도 현재 2만~5만 명 정도로 낮아진 것으로 추정된다. 즉 미국 경제가 일자리를 만들지 못하는 문제와 함께, 실제 고용할 수 있는 노동 공급 Capacity 자체가 줄어드는 현상이 나타나고 있다.
브린캐피털의 경제고문 존 라이딩(John Ryding)은 올해 1월 이후 노동력이 월평균 22만8000명씩 감소했다며 상당 부분을 이민정책에 따른 외국 출생 노동력 감소와 연결했다. 그의 분석대로라면 낮은 고용 증가만으로 미국 경제가 곧바로 침체에 진입한다고 판단하기는 어렵다. 노동 수요뿐 아니라 노동 공급 자체가 동시에 축소되고 있기 때문이다.
산업별 숫자에서도 흥미로운 변화가 나타난다. 7월 지방정부 교육 부문에서 4만9600명, 레저·숙박에서 4만 명, 소매업에서 1만9400명이 감소한 반면 건설업은 2만2000명, 제조업은 5000명 증가했다. 특히 미국 제조업 고용은 올해 들어 3만1000명 늘었는데, Reuters는 AI 인프라 건설 확대가 일부 영향을 미친 것으로 분석했다.
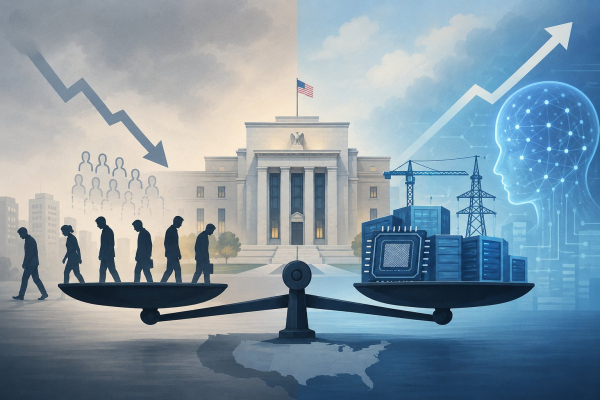
이는 미국 경제에서 노동 공급과 산업 생산 능력이 서로 다른 방향으로 움직이고 있음을 보여준다. 노동 공급은 줄어드는 반면, AI 데이터센터·반도체·전력망의 생산 능력을 확대하기 위한 자본투자는 계속되고 있다. 이 구조가 지속된다면 미국 경제는 낮은 고용 증가에도 임금과 생산비용 압력이 쉽게 떨어지지 않는 새로운 정책 환경에 들어갈 수 있다.
AI 투자는 금리보다 ‘경제의 흡수력’이 중요
AI 산업에도 이번 고용보고서는 단순한 금리 뉴스가 아니다. 금리 인상 가능성이 낮아지면 데이터센터, 반도체 팹, 전력 인프라처럼 막대한 자본이 필요한 AI 프로젝트의 금융비용에는 긍정적이다. 실제로 고용 발표 직후 기술주가 상승한 것도 이런 기대를 반영한다.
하지만 금리가 동결된다고 해서 AI 투자 문제가 모두 해결되는 것은 아니다. AI 인프라 확대에는 자본뿐 아니라 건설인력, 엔지니어, 전력, 변압기, 반도체 생산능력과 같은 실물 인프라와 공급능력이 필요하다. 노동 공급이 계속 줄어드는 상황에서 AI 투자가 빠르게 확대되면 오히려 제한된 인력과 인프라를 둘러싼 비용 경쟁이 심화될 수 있다.
따라서 이번 고용 감소가 연준의 정책 전환을 의미한다고 단정하기는 이르다. 뱅크오브아메리카의 아디티아 바베(Aditya Bhave)는 7월 고용보고서가 통화정책 측면에서는 다소 완화적인 신호지만, Fed가 노동시장보다 인플레이션에 더 무게를 둘 것으로 보고 올해 75bp 인상 전망을 유지했다. 다음 주 발표되는 미국 물가지표가 9월 정책 결정의 다음 분수령이 될 가능성이 크다.
이번 고용보고서가 보여주는 더 큰 변화는 미국 경제의 제약 요인이 자본을 넘어 노동력과 전력, 생산설비 등 실물 공급능력으로 확대되고 있다는 점이다.. AI 시대의 경쟁력은 투자할 돈이 얼마나 많은지만으로 결정되지 않는다. 필요한 노동력과 전력, 반도체와 인프라를 얼마나 빠르게 확보해 막대한 AI 자본을 실제 생산능력으로 전환할 수 있느냐가 미국 경제와 AI 산업의 다음 시험대가 되고 있다.